Réponse rapide : face à une arnaque en ligne, ne cliquez pas sur les liens suspects et ne transmettez ni mot de passe ni code bancaire. Si vous avez déjà répondu, payé ou installé un logiciel, agissez vite : contactez votre banque si nécessaire, sécurisez vos comptes depuis un appareil fiable et conservez les preuves. Utilisez les canaux officiels de signalement et méfiez-vous des personnes qui promettent de récupérer votre argent contre paiement.
Mise à jour éditoriale : 29 octobre 2026. Les démarches varient selon le type de fraude ; vérifiez toujours les procédures sur les sites officiels.
- Pourquoi les arnaques en ligne fonctionnent si bien ?
- Les 10 types d’arnaques en ligne les plus fréquentes
- Les signaux d’alerte à retenir
- Les réflexes essentiels pour se protéger
- Que faire si vous avez cliqué sur un faux lien ?
- Que faire si vous êtes victime ?
- Ressources utiles
- FAQ — Arnaques en ligne
- Notre verdict
Publié par Sara Dupont — Mis à jour : juin 2026
Note de transparence : ce guide est fourni à titre informatif uniquement. Il ne constitue pas un avis juridique. En cas de fraude avérée, contactez immédiatement votre banque et déposez plainte auprès des autorités compétentes.
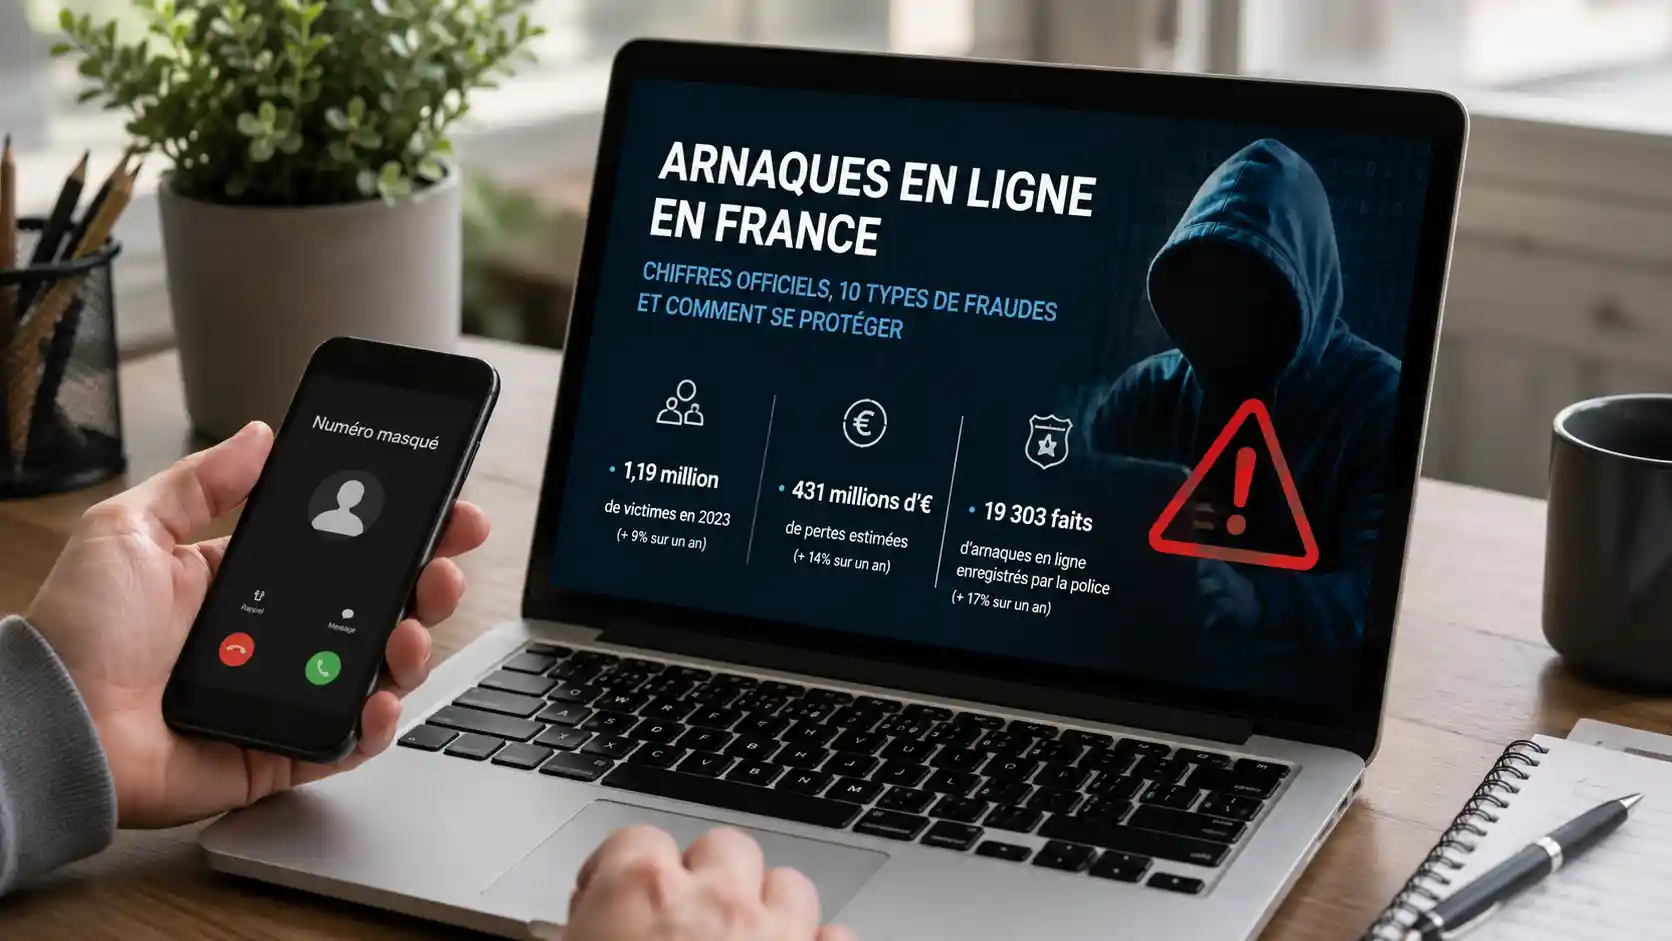
Vous avez reçu un SMS vous annonçant un colis bloqué en douane ? Un e-mail de votre banque vous demandant de « vérifier votre compte sous 24 h » ? une offre d’emploi promettant un revenu inhabituellement élevé pour « travailler depuis chez soi » ? Vous n’êtes pas seul. En France, les arnaques en ligne touchent chaque année de nombreuses personnes, et elles deviennent de plus en plus sophistiquées.
Ce guide rassemble les principales fraudes en ligne à connaître, les signaux d’alerte et les bons réflexes pour limiter les risques. L’objectif est simple : vous aider à vérifier avant de cliquer, payer ou transmettre des informations sensibles.
Si vous cherchez aussi à sécuriser votre navigation au quotidien, consultez notre guide sur le meilleur VPN. Un VPN peut protéger votre connexion sur les réseaux publics, mais il ne remplace jamais la vigilance face au phishing, aux faux sites ou aux manipulations psychologiques.
⚠️ Règle numéro 1
Ne cliquez jamais sous pression
Quand un message vous presse d’agir vite, de payer, de confirmer un code ou de transférer de l’argent, prenez quelques minutes pour vérifier par un canal officiel.
Pour les démarches détaillées en cas d’hameçonnage, consultez la fiche de Cybermalveillance.gouv.fr sur les réflexes à adopter après un phishing. Elle complète ce guide général; vérifiez toujours l’identité d’un interlocuteur par les coordonnées officielles que vous trouvez vous-même.
Pourquoi les arnaques en ligne fonctionnent si bien ?
Les arnaques en ligne ne fonctionnent pas uniquement parce que les victimes manquent d’attention. Elles fonctionnent surtout parce qu’elles sont conçues pour déclencher une réaction émotionnelle rapide. Le fraudeur veut vous faire agir avant que vous ayez le temps de réfléchir.
Les mécanismes les plus fréquents sont l’urgence, la peur, l’autorité, la curiosité et l’appât du gain. Un faux message de banque joue sur la peur de perdre de l’argent. Un faux SMS de livraison joue sur l’impatience de recevoir un colis. Une fausse offre d’investissement joue sur l’envie de gagner vite. Une arnaque sentimentale joue sur la confiance et l’attachement.
C’est pour cela que le bon réflexe n’est pas seulement technique. Il est aussi comportemental : ralentir, vérifier, demander un avis extérieur et ne jamais transmettre une information sensible dans l’urgence.
Les 10 types d’arnaques en ligne les plus fréquentes
1. Le phishing par e-mail
L’escroc se fait passer pour une banque, Ameli, les impôts, La Poste, EDF, PayPal ou un autre organisme connu. Il vous demande de cliquer sur un lien pour vérifier ou mettre à jour vos informations. Le faux site récupère ensuite vos identifiants ou vos coordonnées bancaires.
Signal d’alerte : adresse e-mail étrange, faute dans le domaine, menace de fermeture de compte, demande urgente ou lien raccourci.
2. Le smishing par SMS
Le message vous annonce un colis bloqué, un paiement refusé ou un compte à sécuriser. Le lien mène vers un faux formulaire. En cas de doute, allez directement sur le site officiel du transporteur ou de l’organisme concerné, sans cliquer sur le lien reçu.
Bon réflexe : ne payez jamais de frais de livraison ou de douane depuis un lien reçu par SMS sans vérification indépendante.
3. Le faux conseiller bancaire
Un fraudeur vous appelle en prétendant travailler pour votre banque. Il affirme qu’une opération suspecte est en cours et vous pousse à confirmer un code, ajouter un bénéficiaire ou effectuer un virement. Une vraie banque ne vous demandera jamais de transférer votre argent vers un compte de sécurité.
Bon réflexe : raccrochez, puis rappelez votre banque avec le numéro officiel indiqué sur votre carte ou votre espace client.
4. Les faux sites e-commerce
Ces sites proposent des prix anormalement bas, copient parfois le design de vraies marques et encaissent les paiements sans livrer le produit. Avant d’acheter sur un site inconnu, vérifiez les mentions légales, l’adresse, les avis externes, la date du domaine et les moyens de paiement proposés.
Signal d’alerte : réductions extrêmes, aucune adresse claire, paiement uniquement par virement ou crypto, textes mal traduits, avis trop parfaits.
5. Les faux investissements
Promesse de rendement garanti, conseiller insistant, interface très professionnelle, dépôt minimum à verser rapidement : ces signaux doivent alerter. Tout rendement élevé, régulier et garanti doit être considéré avec une extrême prudence.
Bon réflexe : ne versez rien avant d’avoir vérifié l’entreprise, les autorisations, les avis indépendants et les mises en garde officielles.
6. Les fausses offres d’emploi
Les arnaques aux tâches en ligne, aux faux recrutements ou aux missions très bien payées se multiplient. Méfiez-vous si on vous demande d’avancer de l’argent, de fournir vos coordonnées bancaires trop tôt ou d’utiliser Telegram/WhatsApp pour une offre professionnelle vague.
Signal d’alerte : salaire très élevé sans compétence demandée, recrutement uniquement par messagerie, demande de paiement pour commencer.
7. Les arnaques sentimentales
Une relation se construit en ligne, puis arrive une demande d’argent : urgence médicale, billet d’avion, problème douanier ou difficulté familiale. N’envoyez jamais d’argent à une personne que vous n’avez jamais rencontrée réellement.
Bon réflexe : parlez-en à un proche avant tout envoi d’argent. L’isolement est l’un des leviers utilisés par les fraudeurs.
8. Le quishing par QR code
Le fraudeur utilise un QR code pour vous envoyer vers un faux site. Cela peut arriver sur une affiche, un faux avis de paiement, un faux parking, un faux restaurant ou un document imprimé. Avant de saisir un identifiant ou une carte bancaire après avoir scanné un QR code, vérifiez soigneusement l’adresse affichée.
9. Les faux avis en ligne
Les faux avis peuvent gonfler la note d’un produit médiocre ou d’un site douteux. Regardez les avis récents, les avis négatifs, les photos clients, les profils répétitifs et les formulations trop similaires.
Bon réflexe : ne regardez pas seulement la note globale. Lisez les avis 1 étoile, 2 étoiles et les avis les plus récents.
10. Le faux support technique
Une fenêtre vous annonce que votre ordinateur est infecté et vous demande d’appeler un numéro. Ne donnez jamais l’accès à distance à quelqu’un que vous n’avez pas sollicité. Fermez la fenêtre, redémarrez si nécessaire, puis faites vérifier votre appareil par une source fiable.
Les signaux d’alerte à retenir
- On vous demande d’agir immédiatement.
- Le message contient une menace : fermeture de compte, amende, colis perdu.
- On vous demande un code reçu par SMS.
- Le paiement demandé est inhabituel : virement, crypto, carte cadeau.
- L’offre paraît trop belle pour être vraie.
- Le site contient peu d’informations légales.
- Les avis sont tous trop positifs ou très récents.
- La personne refuse de passer par un canal officiel.
Les réflexes essentiels pour se protéger
- Ne cliquez pas sur un lien reçu par SMS ou e-mail sans vérifier.
- Tapez vous-même l’adresse officielle dans votre navigateur.
- Activez la double authentification sur vos comptes importants.
- Utilisez un gestionnaire de mots de passe.
- Ne communiquez jamais un code SMS ou un code bancaire par téléphone.
- Privilégiez la carte bancaire plutôt que le virement sur un site inconnu.
- Vérifiez les avis externes avant de commander sur une boutique inconnue.
- Parlez-en à un proche avant d’envoyer une grosse somme.
Que faire si vous avez cliqué sur un faux lien ?
Si vous avez simplement cliqué sans rien saisir, le risque peut être limité, mais restez prudent. Fermez la page, ne téléchargez rien, ne saisissez aucune information, puis surveillez vos comptes.
Si vous avez saisi un mot de passe, changez-le immédiatement depuis le vrai site officiel. Si vous utilisez le même mot de passe ailleurs, changez-le aussi sur les autres comptes. Activez la double authentification si ce n’est pas déjà fait.
Si vous avez transmis une carte bancaire, contactez votre banque rapidement pour faire opposition ou surveiller les opérations. Plus vous réagissez vite, plus vous augmentez vos chances de limiter les dégâts.
Que faire si vous êtes victime ?
Contactez immédiatement votre banque via le numéro officiel, bloquez votre carte si nécessaire, changez vos mots de passe, faites des captures d’écran des échanges et déposez plainte auprès de la police ou de la gendarmerie. Vous pouvez aussi vous orienter vers Cybermalveillance.gouv.fr pour obtenir une aide adaptée.
Conservez toutes les preuves : captures d’écran, numéros de téléphone, adresses e-mail, reçus de paiement, identifiants de transaction, conversations, liens reçus et dates. Même si vous avez honte ou peur d’être jugé, ne supprimez pas les éléments. Ils peuvent être utiles pour votre banque, les autorités ou une association de consommateurs.
Ressources utiles
- Cybermalveillance.gouv.fr pour l’assistance et l’orientation.
- SignalConso pour signaler une pratique commerciale trompeuse.
- Pharos pour signaler un contenu illicite en ligne.
- Signal-Arnaques pour consulter des signalements communautaires.
- La liste noire de l’AMF pour vérifier certains sites d’investissement.
Tableau : reconnaître le type de fraude et choisir le premier réflexe
| Situation | Signaux d’alerte | Premier réflexe |
|---|---|---|
| Faux message bancaire | Urgence, menace de blocage, lien de connexion inattendu | Ne pas cliquer ; ouvrir soi-même l’application ou le site officiel. |
| Faux colis ou frais de livraison | Petit paiement demandé par SMS, adresse web inhabituelle | Vérifier le suivi depuis le site du transporteur, pas depuis le message. |
| Faux site marchand | Mentions légales absentes, coordonnées incohérentes, prix anormalement attractif | Contrôler l’identité du vendeur et les conditions avant de payer. |
| Faux support technique | Appel non sollicité, demande d’installer un outil ou de donner un accès à distance | Raccrocher, ne pas installer le logiciel et contacter le service par un canal connu. |
| Faux investissement ou gain | Rendement garanti, pression pour agir vite, demande de versement supplémentaire | Ne pas envoyer d’argent ; vérifier l’interlocuteur auprès des autorités compétentes. |
| Usurpation d’identité | Connexion inconnue, code reçu sans demande, notifications de changement de compte | Changer les mots de passe depuis un appareil fiable et sécuriser les comptes. |
Tableau : que faire si vous avez déjà réagi ?
| Ce qui s’est passé | Actions prioritaires | À conserver |
|---|---|---|
| Vous avez cliqué, sans saisir de données | Fermer la page, ne rien télécharger et surveiller les alertes de sécurité. | Message reçu, adresse du site et capture d’écran. |
| Vous avez saisi un mot de passe | Le changer immédiatement depuis le site officiel, puis vérifier les sessions ouvertes et activer l’authentification renforcée. | Notifications de connexion et de changement de mot de passe. |
| Vous avez transmis des données bancaires ou payé | Contacter rapidement la banque par le numéro officiel, faire opposition si nécessaire et demander quelles démarches sont possibles. | Reçu, relevé, référence de transaction et échanges avec le vendeur. |
| Vous avez installé un logiciel ou donné un accès à distance | Déconnecter l’appareil du réseau si nécessaire, demander une aide technique fiable et sécuriser les comptes depuis un autre appareil. | Nom du logiciel, horaires, messages et éventuelles demandes de paiement. |
Vérifier un site avant de payer
Commencez par lire les mentions légales, l’identité du vendeur, les conditions de livraison et de retour ainsi que les moyens de contact. Une adresse HTTPS ne prouve pas à elle seule qu’un site est honnête : elle indique surtout que la connexion est chiffrée. Vérifiez le nom de domaine lettre par lettre et méfiez-vous des variantes qui imitent une enseigne connue.
Ne vous fiez pas uniquement aux avis affichés sur la boutique. Recherchez des informations indépendantes, examinez si les commentaires sont détaillés et cohérents et vérifiez si les coordonnées correspondent à une entreprise identifiable. Notre guide pour acheter pendant les soldes en ligne complète ces vérifications côté consommateur.
Pour les demandes d’argent, les placements ou les services de récupération de fonds, la prudence doit être encore plus forte. Une promesse de rendement garanti, une pression à payer immédiatement ou une personne qui vous demande un nouveau versement pour débloquer un remboursement sont des signaux d’alerte. Ne partagez jamais un code de validation à usage unique avec un interlocuteur qui vous contacte.
Les fraudes peuvent aussi prendre la forme de faux avis ou de promesses exagérées autour d’un produit. Pour voir comment examiner un cas commercial précis sans généraliser à toutes les offres, consultez notre analyse d’un produit signalé comme une arnaque.
Si votre compte ou votre appareil a été compromis
Utilisez un appareil que vous considérez fiable pour changer le mot de passe concerné, puis celui de votre messagerie si elle peut servir à réinitialiser d’autres comptes. Activez l’authentification multifacteur lorsque c’est disponible, déconnectez les sessions inconnues et vérifiez les coordonnées de récupération. Si plusieurs comptes utilisaient le même mot de passe, changez-le sur chacun d’eux.
Si un logiciel de contrôle à distance a été installé, ne vous contentez pas de fermer sa fenêtre. Évitez de saisir d’autres mots de passe sur cet appareil avant d’avoir demandé une aide technique fiable. Prévenez la banque si des opérations ou des données financières ont pu être exposées. Ne payez pas un prétendu technicien qui vous contacte spontanément pour « réparer » la situation.
En cas d’usurpation d’identité, conservez les messages, les numéros de téléphone, les adresses de site et les références des opérations. Ces éléments peuvent aider la banque, la plateforme concernée ou les autorités à comprendre ce qui s’est passé. Ne supprimez pas toutes les preuves sous le coup de la panique.
Le même réflexe vaut pour les réservations de services : vérifiez l’identité du prestataire, les conditions d’annulation et les moyens de contact avant de payer. Notre analyse d’un service de réservation en ligne illustre les points à vérifier sur une offre commerciale précise.
Quatre situations concrètes
Vous recevez un SMS urgent de votre banque : ne suivez pas le lien. Ouvrez l’application habituelle ou composez le numéro inscrit sur votre carte. Si le message semble frauduleux, signalez-le via les canaux officiels et supprimez-le après avoir conservé les éléments utiles.
Vous avez payé sur un faux site : contactez rapidement votre banque, décrivez précisément la transaction et demandez quelles mesures sont possibles. Enregistrez la confirmation de commande, le site, les courriels et toute promesse de livraison. Méfiez-vous d’un second interlocuteur qui prétend récupérer votre argent contre des frais.
Un faux conseiller vous a demandé un accès à distance : interrompez la session, cessez d’utiliser l’appareil pour les opérations sensibles et demandez une vérification technique fiable. Changez les mots de passe depuis un autre appareil et contactez votre banque si des comptes ou informations financières ont été visibles.
Vous avez donné un code de validation : contactez immédiatement l’organisme concerné par un canal officiel, sécurisez le compte et vérifiez les opérations récentes. Un code temporaire peut autoriser une connexion ou une transaction ; ne supposez pas qu’il est sans conséquence parce qu’il expire rapidement.
Sources officielles et méthode
Pour les messages d’hameçonnage et les démarches de cybersécurité, consultez la fiche de Cybermalveillance.gouv.fr sur le phishing. Pour vérifier un vendeur, consultez le guide de la DGCCRF sur la fiabilité des sites marchands. Cet article est un guide pratique général, pas un conseil juridique ni une garantie de récupération de fonds.
FAQ : arnaques en ligne et démarches
Que faire si j’ai cliqué sur un lien suspect ?
Si vous n’avez saisi aucune donnée et installé aucun fichier, fermez la page et surveillez les alertes de sécurité. Si vous avez téléchargé un fichier, saisi un mot de passe ou donné un accès à distance, agissez en fonction de ce qui a été exposé et demandez une aide fiable si nécessaire.
Dois-je contacter ma banque après une tentative de fraude ?
Si vous avez transmis des données de paiement, validé une opération ou constaté un débit inconnu, contactez rapidement votre banque via un canal officiel. Elle pourra vous indiquer les mesures possibles, notamment la sécurisation de la carte ou du compte. Conservez les références de transaction et les échanges.
Comment reconnaître un faux site marchand ?
Vérifiez l’identité du vendeur, les mentions légales, les conditions de retour, les coordonnées et la cohérence du nom de domaine. HTTPS ne garantit pas l’honnêteté du site. Comparez les informations avec des sources indépendantes et ne vous laissez pas presser par un compte à rebours ou une remise exceptionnelle.
Où signaler un message de phishing ?
Utilisez les dispositifs officiels adaptés au canal reçu et suivez les indications de Cybermalveillance.gouv.fr. Les démarches peuvent différer selon qu’il s’agit d’un courriel, d’un SMS, d’un appel ou d’une transaction. Ne cliquez pas sur un lien de signalement inclus dans le message suspect lui-même.
Peut-on récupérer l’argent perdu ?
La possibilité dépend du mode de paiement, du délai, de la transaction et des circonstances. Contactez rapidement votre banque ou le prestataire concerné, mais méfiez-vous des personnes qui promettent une récupération garantie contre un paiement préalable. Aucun article ne peut garantir le remboursement d’une somme perdue.
Que faire si un compte a été piraté ?
Changez le mot de passe depuis un appareil fiable, sécurisez la messagerie associée, déconnectez les sessions inconnues et activez l’authentification renforcée lorsque c’est possible. Si des données bancaires ont pu être exposées, contactez la banque. Conservez les preuves avant de supprimer les messages ou les notifications.
Notre verdict
Les arnaques en ligne ne reposent pas seulement sur la naïveté. Elles exploitent surtout l’urgence, la peur, l’autorité et la confiance. Le meilleur réflexe reste simple : ne jamais agir sous pression. Vérifiez, comparez, demandez un avis extérieur, puis seulement ensuite décidez.
Une bonne protection combine plusieurs habitudes : mots de passe uniques, double authentification, vérification des liens, paiement sécurisé, prudence avec les offres trop belles et discussion avec un proche avant toute décision importante. La technologie aide, mais la vigilance reste la première barrière.
Cet article a été rédigé par Sara Dupont, rédactrice spécialisée en guides pratiques et protection des consommateurs. Dernière mise à jour : juin 2026.
À lire aussi
- vérifier les bonnes pratiques d’achat pendant les soldes
- analyse d’un cas de produit commercial signalé comme une arnaque
- points de vigilance avant de réserver un service en ligne